Маржа и наценка: как рассчитать маржинальность товара
На одном и том же товаре маржинальность может быть 33,3%, а наценка — 50%. Разница не в прибыли, а в базе, от которой считается процент.
В расчётах товара часто смешивают три выражения: маржу в рублях, маржинальность в процентах и наценку. Чтобы не получить разные цены и выводы из одного набора данных, сначала зафиксируйте, что именно входит в себестоимость, а затем смотрите на знаменатель формулы.
Один товар: откуда берутся 500 рублей прибыли
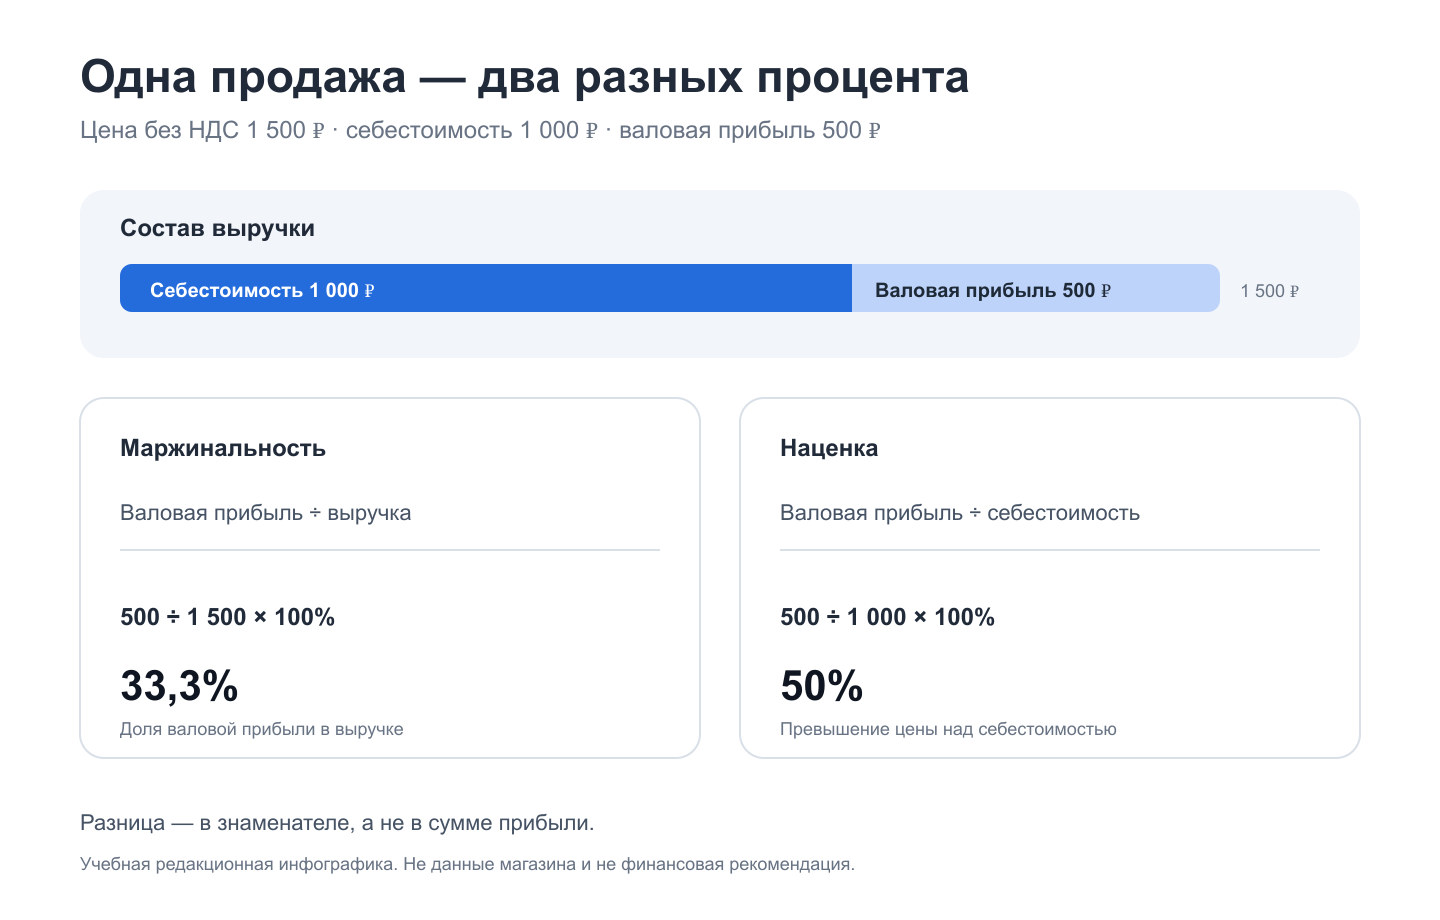
Возьмём условную продажу: цена и выручка без НДС — 1 500 ₽ за единицу; себестоимость проданного товара в нашем упрощённом расчёте — 1 000 ₽. Для наглядности считаем, что скидок и возвратов нет, а доставка, комиссия, упаковка и прочие расходы в эти 1 000 ₽ не включены.
Разность между выручкой и себестоимостью — 500 ₽ валовой прибыли. В разговорной речи её часто называют маржой в рублях, но слово «маржа» используют по-разному. В управленческих расчётах маржинальный доход могут считать после переменных затрат. Поэтому в отчёте или таблице лучше явно указывать формулу и состав затрат.
| Показатель | Расчёт | Результат |
|---|---|---|
| Валовая прибыль (маржа в рублях) | Выручка − себестоимость продаж | 500 ₽ |
| Маржинальность | Валовая прибыль ÷ выручка × 100% | 33,3% |
| Наценка | Валовая прибыль ÷ себестоимость × 100% | 50% |
Маржинальность и наценка: две формулы
Маржинальность показывает, какая доля выручки осталась после вычета выбранной себестоимости продаж. Здесь знаменатель — выручка:
(Выручка − себестоимость продаж) ÷ выручка × 100%
Наценка показывает, на сколько процентов цена превышает себестоимость. Здесь знаменатель — себестоимость:
(Выручка − себестоимость продаж) ÷ себестоимость × 100%
Подставим числа. Для маржинальности: 500 ÷ 1 500 × 100% = 33,3%. Для наценки: 500 ÷ 1 000 × 100% = 50%. Процент наценки выше, потому что одна и та же разница делится на меньшую сумму. Подмена одной формулы другой и есть причина частой ошибки.
Если вы задаёте желаемую маржинальность, цену можно оценить обратной формулой: цена = себестоимость ÷ (1 − целевая маржинальность). Например, чтобы получить 35% до прочих расходов при себестоимости 1 000 ₽, цена без НДС должна быть около 1 538 ₽. Это ориентир при тех же допущениях, а не рекомендация по цене.
Как скидка меняет показатель и прибыль на товар
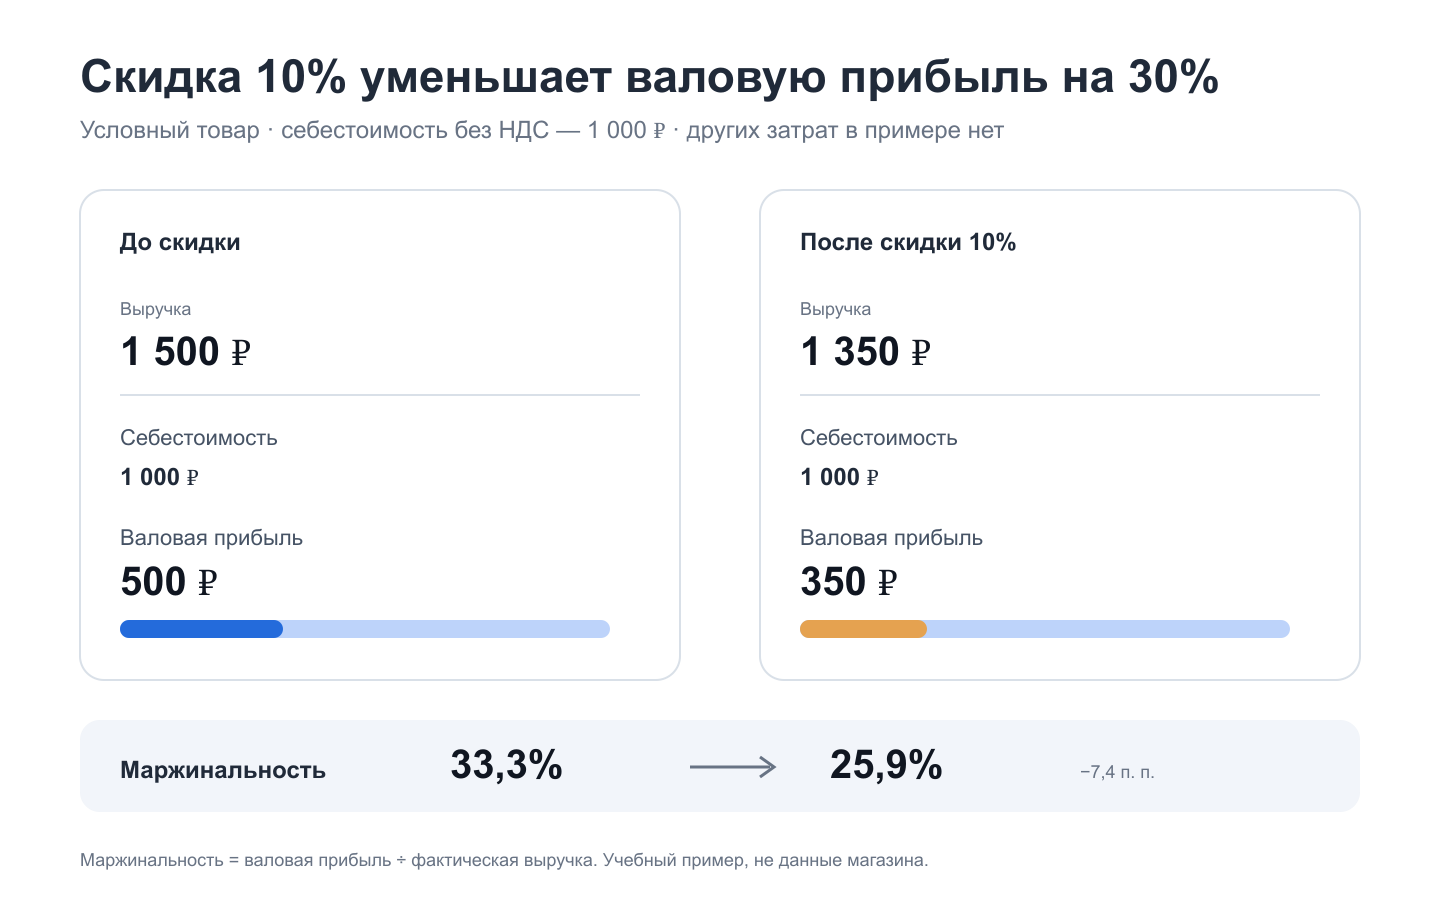
Скидка 10% от 1 500 ₽ снижает фактическую выручку до 1 350 ₽. Если себестоимость остаётся 1 000 ₽, валовая прибыль уже 350 ₽, а маржинальность — 350 ÷ 1 350 × 100% = 25,9%. Выручка уменьшилась на 10%, но валовая прибыль в этом примере сократилась на 30%: скидка вычитается из суммы, из которой покрывалась прибыль.
При оценке скидки проверяйте итоговую цену после всех скидок и бонусов, а также расходы на продажу, которые не включены в себестоимость. Сравнение плановой цены с фактической выручкой помогает заметить, когда объём продаж растёт, а прибыль на единицу заметно падает.
Что важно определить до расчёта
- Состав себестоимости. Закупочная цена не всегда равна себестоимости продаж. Если в выбранный показатель не входят доставка до склада, упаковка, комиссия площадки или другие прямые затраты, расчёт их не учитывает.
- НДС и выручка. Сопоставляйте цену и затраты на одинаковой налоговой основе. В нашем примере обе суммы указаны без НДС; для конкретного бизнеса условия могут отличаться.
- Скидки и возвраты. Для фактической маржинальности берите выручку после скидок и возвратов за тот же период, к которому относится себестоимость проданных единиц.
- Масштаб расчёта. Показатель по одной штуке не заменяет результат по партии, группе товаров или месяцу. При сравнении разных товаров учитывайте их фактическую выручку и себестоимость, а не усредняйте проценты без весов.
- Расходы бизнеса. Валовая прибыль и маржинальность в этом упрощённом примере рассчитаны до расходов, которые не включены в себестоимость. Это не операционная и не чистая прибыль.
Если себестоимость равна нулю, процент наценки по этой формуле не определяется. Если выручка равна нулю, нельзя делить на неё для расчёта маржинальности. При убытке маржинальность может быть отрицательной; единого «хорошего» процента для всех товарных категорий нет.
Какой показатель использовать
Для быстрого ответа на вопрос «сколько рублей осталось после заданной себестоимости?» смотрите валовую прибыль в рублях. Для сравнения доли выручки, оставшейся после этой себестоимости, используйте маржинальность. Для оценки процента, добавленного к себестоимости при формировании цены, — наценку.
Перед сравнением ассортимента подпишите показатель и период: например, «маржинальность от выручки без НДС, после закупочной себестоимости, до комиссии и логистики». Тогда цифра не создаёт впечатление, будто в неё уже вошли все расходы. Когда нужен не расчёт одного товара, а фактические продажи и себестоимость в МойСклад, начните с обзора отчётов МойСклад. Экономику конкретных продаж на маркетплейсах и состав удержаний разбирает отдельный материал о прибыли Ozon и Wildberries.
Частые вопросы
Как рассчитать маржинальность товара?
Сначала найдите валовую прибыль: выручка от продажи без НДС минус та себестоимость продаж, которую вы включаете в расчёт. Затем разделите валовую прибыль на выручку и умножьте на 100%. Для цены 1 500 ₽ и себестоимости 1 000 ₽ маржинальность равна 33,3%. Это упрощённый расчёт до расходов, не включённых в себестоимость.
Чем маржа отличается от наценки?
Маржа в рублях в этом примере — разница цены и себестоимости, 500 ₽. Маржинальность делит эту разницу на выручку: 500 / 1 500 = 33,3%. Наценка делит её на себестоимость: 500 / 1 000 = 50%. Процент зависит от знаменателя.
Наценка 50% означает маржинальность 50%?
Нет. Если себестоимость равна 1 000 ₽, наценка 50% даёт цену 1 500 ₽. Валовая прибыль составит 500 ₽, а маржинальность от цены продажи — 500 / 1 500 = 33,3%.
Можно ли по маржинальности понять чистую прибыль?
Нет. Показатель в статье рассчитан до расходов, которые не включены в себестоимость товара: например, аренды, зарплат, рекламы и части комиссий. Чистый финансовый результат требует учесть все относящиеся к периоду доходы, расходы, скидки, возвраты и налоги.
Что делать, если товар продали со скидкой?
Используйте фактическую выручку после скидки, а не прежнюю цену из прайс-листа. При себестоимости 1 000 ₽ снижение цены с 1 500 до 1 350 ₽ уменьшает валовую прибыль с 500 до 350 ₽, а маржинальность — с 33,3% до 25,9%.