ДДС для розницы в МойСклад: как не посчитать выручку дважды
Разделяем продажу и движение денег, проверяем эквайринг, закрытие смены и переводы между своими счетами на условном примере.
В конце дня магазин видит 10 000 ₽ продаж, 2 000 ₽ наличных и учётный входящий платёж в МойСклад на 7 840 ₽. Если сложить все три числа, получится 19 840 ₽, хотя покупатели заплатили 10 000 ₽. Дублирование появляется потому, что чек и платёж описывают разные стороны одной операции. В ДДС нужно выбрать денежные события и объяснить разницу с продажами.
Что показывает отчёт ДДС в МойСклад
Откройте Деньги → Движение денежных средств. Вариант «По дням» показывает приход, расход и баланс отдельно по банку и кассе, а также общий итог. Нажатие на день открывает детали. По официальной справке, в отчёт попадают приходные и расходные ордера, входящие и исходящие платежи, а также корректировки за выбранный период.
| Запись | Что показывает | Риск при объединении |
|---|---|---|
| Чек или розничная продажа | Факт реализации и сумма продажи | Не прибавлять к платежам как ещё одно поступление денег |
| Приходный ордер, входящий платёж | Денежное поступление в кассу или на счёт | Проверить основание, закрытие смены и повтор из банковской выписки |
| Расходный ордер, исходящий платёж | Выплата или перемещение из кассы и счёта | Отделить внешний расход от перевода между своими счетами |
| Корректировка остатка | Изменение учётного баланса денег | Проверить причину; не называть автоматически продажей |
Сравнивайте денежный отчёт с отчётом о продажах по одному дню или одной смене, но не требуйте совпадения без проверки оснований. Выручка, кассовый остаток и сумма, дошедшая до банка, отвечают на разные вопросы. Для прибыли с себестоимостью и расходами используйте разбор штатных отчётов.
Пример: чек, комиссия и перевод
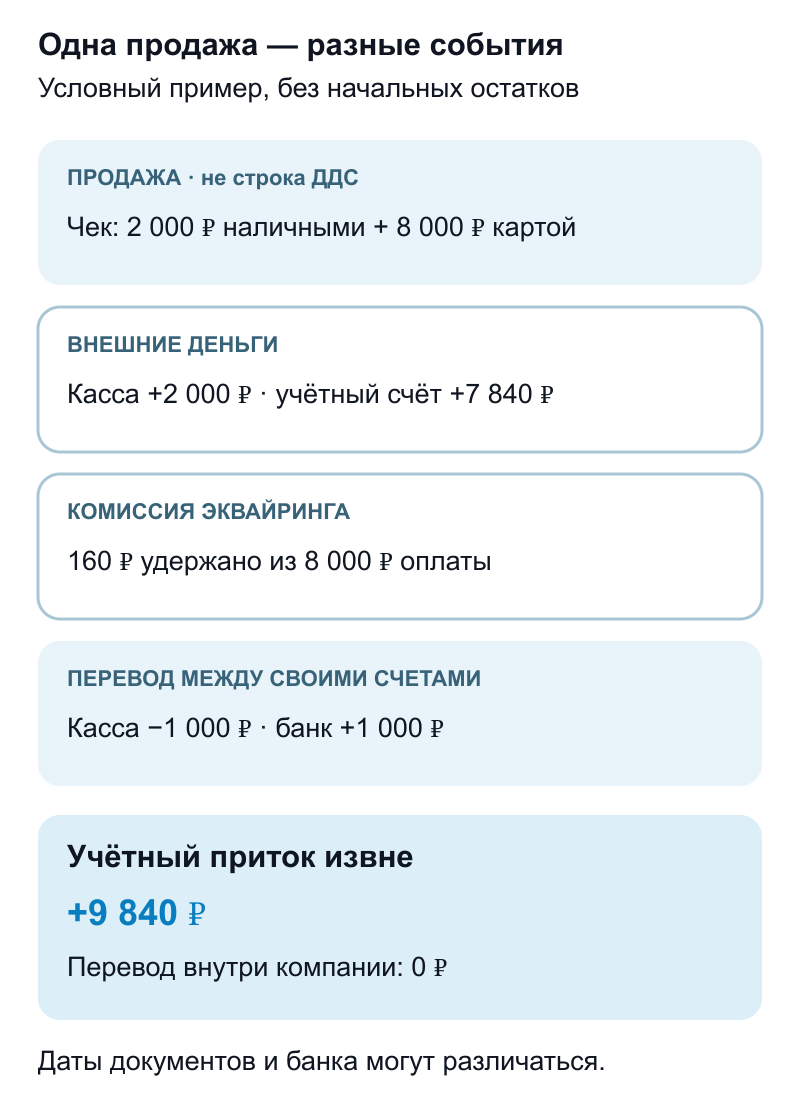
В условном примере включены настройки создания приходного кассового ордера и входящего платежа при закрытии смены. Один чек на 10 000 ₽ оплачен 2 000 ₽ наличными и 8 000 ₽ картой. Комиссия эквайринга — 160 ₽, поэтому учётный входящий платёж на счёт равен 7 840 ₽. Наличные 2 000 ₽ остаются в кассе. Затем 1 000 ₽ из кассы перевели на свой банковский счёт. Начальные остатки и другие операции здесь равны нулю.
Внутренний перевод создаёт два документа: списание и внесение. В инструкции МойСклад это расходный ордер и входящий платёж. В отчёте по конкретной кассе и счёту обе стороны нужны. В управленческом ДДС компании отфильтруйте их как внутреннее движение, чтобы не раздуть общий приход и расход.
После операций учётный остаток кассы в модели равен 1 000 ₽, учётный остаток счёта — 8 840 ₽. Вместе это 9 840 ₽: 10 000 ₽ оплаты покупателей минус 160 ₽ комиссии. Фактическое поступление по банковской выписке сверяйте отдельно: у него может быть другая дата. Не подгоняйте даты документов ради равенства одного дня.
Как закрытие смены связано с платежом
В настройках точки продаж можно включить создание входящего платежа при закрытии смены. Для Кассы МойСклад описана также настройка автоматического расчёта комиссии: платёж создаётся на сумму оплат по эквайрингу за вычетом комиссии. Это зависит от конфигурации точки; проверьте фактически созданный документ и его основание.
Закрытие смены не является вторым покупателем. Если в выгрузке есть продажа, смена и созданный на её основании платёж, связывайте их, а не суммируйте как три независимых поступления. При импорте банковской выписки проверьте, не появился ли второй документ на то же зачисление. Номер, сумма, дата и счёт помогают найти пару; при несовпадении откройте исходный документ.
Как сверить один день без двойного счёта
Начните с одной точки и одной закрытой смены. Запишите продажи и возвраты отдельно, затем найдите связанные приходные ордера и входящие платежи. Разложите денежные документы по основаниям: оплата покупателя, возврат покупателю, комиссия, внешний расход, внутренний перевод, корректировка. Не присваивайте основание только по знаку суммы.
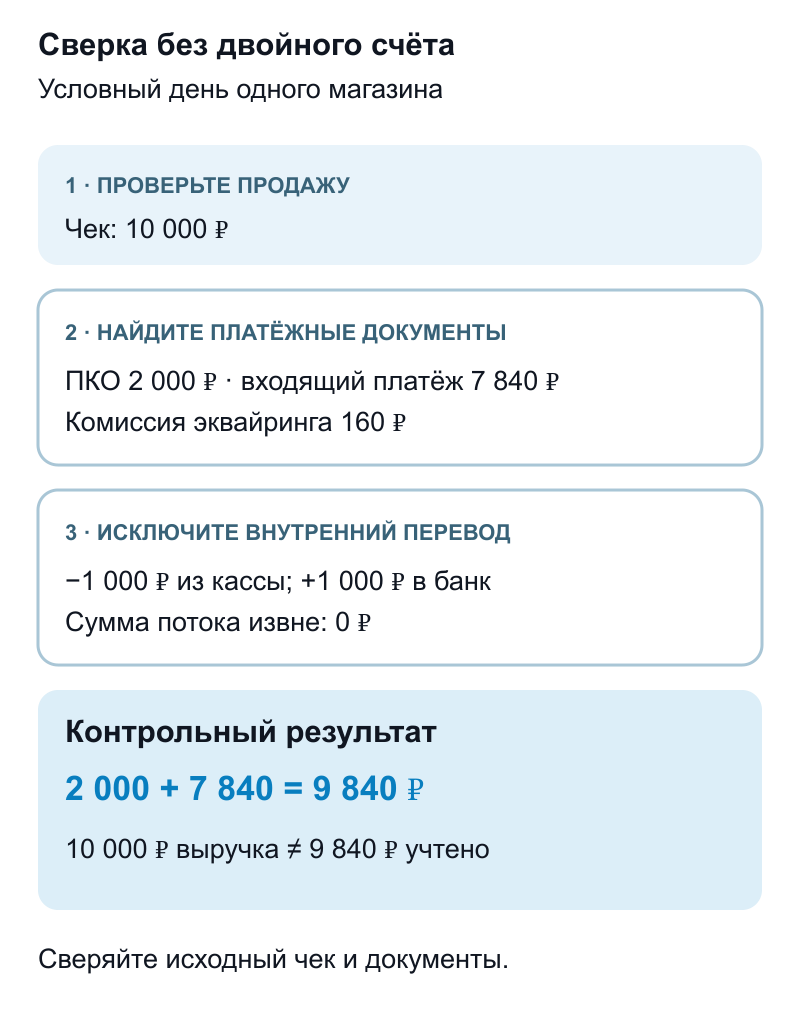
Для контрольного расчёта посмотрите общий учётный остаток денег до и после дня. Он меняется на внешние поступления минус внешние выплаты с учётом всех проведённых корректировок, влияющих на остаток. Для управленческого внешнего потока покажите корректировки отдельной строкой по согласованному правилу. Если баланс не сходится, откройте детализацию дня в ДДС и проверьте источник каждой записи: платёж другой даты, возврат или корректировка требуют разного объяснения.
Частые вопросы
Почему ДДС в МойСклад не равен выручке?
ДДС строится по денежным документам и корректировкам за период, а выручка связана с продажей. Карточная оплата может поступить за вычетом комиссии и в другой день; авансы и возвраты денег тоже меняют поток. Сначала сверяйте определения и даты, затем отдельные документы.
Нужно ли складывать чек и входящий платёж по закрытию смены?
Нет, если входящий платёж отражает оплату того же чека. Чек показывает продажу, платёж — поступление. Для ДДС берите денежное событие и сверяйте его с чеком; для выручки используйте продажу с правилами возвратов.
Как учитывать перевод между своими счетами?
Внутренний перевод создаёт списание и зачисление. Для потока денег компании извне и вовне эти две стороны дают ноль; для остатков отдельных касс и счетов обе стороны важны. Свяжите документы перевода, прежде чем группировать поступления и расходы.
Почему эквайринг даёт сумму меньше карточных продаж?
При настройке автоматического входящего платежа на закрытии смены МойСклад может создать учётный платёж на сумму оплат по эквайрингу за вычетом комиссии. Например, 8 000 ₽ карточных оплат и 160 ₽ комиссии дают 7 840 ₽ в таком документе. Фактическое зачисление проверьте по банковской выписке.
Можно ли использовать ДДС по дням для контроля касс?
Да: откройте «Деньги → Движение денежных средств → По дням», задайте период и проверьте приход, расход и баланс по банку и кассе. При расхождении откройте детализацию конкретного дня и найдите денежный документ или корректировку.